Pourquoi la banque hésite
Un prêteur raisonne d'abord en valeur de gage : si l'emprunteur ne rembourse plus, combien la revente du bien rapportera-t-elle, et en combien de temps ? Pour un étang, la réponse est moins confortable que pour une maison : marché étroit, prix très variables d'une région à l'autre, et risques propres au bien (digue, régularité au regard de la loi sur l'eau, envasement). Résultat : la banque finance volontiers l'acquéreur, beaucoup moins le bien lui-même.
S'y ajoute une question de cadre juridique. Le Code de la consommation réserve le régime du crédit immobilier aux prêts finançant un logement, un local mixte ou un terrain destiné à la construction d'un logement (article L313-1). Un étang sans habitation n'entre pas dans cette définition, et le crédit à la consommation exclut de son côté les crédits destinés à acquérir un terrain (article L312-4). Le prêt qui finance un étang seul est donc un prêt « libre », négocié au cas par cas : la banque y applique ses propres critères, et l'emprunteur doit faire écrire lui-même les protections dont il a besoin.
Pour un étang, la banque prête sur votre profil autant que sur le plan d'eau : c'est votre dossier qui compense le caractère atypique du bien.
Les solutions de financement selon le projet
La bonne formule dépend moins du prix que de la nature du bien et de ce que vous comptez en faire. Le tableau ci-dessous résume les cas les plus fréquents.
| Situation | Financement habituel | Garantie | Point de vigilance |
|---|---|---|---|
| Étang avec maison habitable | Prêt immobilier (résidence principale ou secondaire) | Caution ou hypothèque | L'étang pèse peu dans l'évaluation : la banque regarde surtout la maison |
| Étang seul, loisir | Prêt amortissable « libre », durée souvent de 10 à 15 ans | Hypothèque | Apport élevé, protections légales à négocier |
| Petit étang, petit prix | Épargne, ou prêt personnel non affecté | Aucune sur le bien | Taux plus élevé, capacité de remboursement seule en jeu |
| Pisciculture, pêche payante | Crédit professionnel ou agricole | Hypothèque, nantissement, caution du dirigeant | Prévisionnel exigé, statut de l'exploitant à clarifier |
| Achat à plusieurs | Prêt aux co-acquéreurs ou à la SCI | Hypothèque, caution des associés | Solidarité des emprunteurs, sortie de l'un à prévoir |
| Étang avec terres agricoles | Crédit agricole ou foncier rural | Hypothèque | Droit de préemption de la SAFER à anticiper dans le calendrier |
Pour un projet de revenus, la banque voudra des chiffres réalistes : notre article sur la rentabilité d'un étang donne les ordres de grandeur des différents modèles. Si vous achetez à plusieurs, le choix de la structure (indivision ou SCI) change la façon d'emprunter : voyez notre article acheter un étang à plusieurs.
Le budget complet, frais compris
Le prix affiché n'est que la première ligne. Une banque attend un plan de financement qui intègre tous les frais d'acquisition et les premières dépenses, et votre apport doit au minimum couvrir ces frais.
À ce budget d'acquisition s'ajoutent les charges annuelles que la banque intègre à son analyse : taxe foncière sur les propriétés non bâties, assurance responsabilité civile du propriétaire, entretien courant et, à terme, un curage. Notre article sur la fiscalité d'un étang détaille la taxe foncière, et celui sur l'assurance d'un étang privé les garanties utiles.
Apport, garanties et assurance emprunteur
L'apport
Aucune règle légale ne fixe l'apport. Il doit au minimum couvrir les frais d'acquisition, et plus il les dépasse, plus la banque est à l'aise. Pour un étang seul, un apport de 20 à 30 % du prix n'a rien d'exceptionnel. Une épargne de précaution conservée après l'achat, pour faire face à une réparation de digue, est aussi un argument.
La garantie
Les organismes de caution, habitués aux logements, refusent souvent un étang seul. La banque demande alors une hypothèque conventionnelle, ou l'hypothèque légale spéciale du prêteur de deniers (article 2402 du Code civil), qui a remplacé en 2022 l'ancien privilège de prêteur de deniers. Dans les deux cas, l'acte est notarié et génère des frais à prévoir dans le budget.
L'assurance emprunteur
La banque exige presque toujours une assurance décès-invalidité. Pour un prêt immobilier portant sur un logement, la loi permet de choisir un contrat externe d'un niveau de garantie équivalent et de le résilier à tout moment pour en changer (article L113-12-2 du Code des assurances). Pour un prêt finançant un étang seul, ce droit ne s'applique pas d'office : demandez à inscrire la faculté de délégation et de substitution dans l'offre.
Monter un dossier qui rassure
Votre objectif est de réduire l'incertitude perçue par le banquier. Plus le bien est documenté, moins il paraît risqué. Joignez à la demande :
- une estimation argumentée du bien : références de ventes comparables, avis d'un expert foncier ;
- les preuves de régularité administrative : récépissé de déclaration ou arrêté d'autorisation au titre de la loi sur l'eau, droit d'eau fondé en titre le cas échéant ;
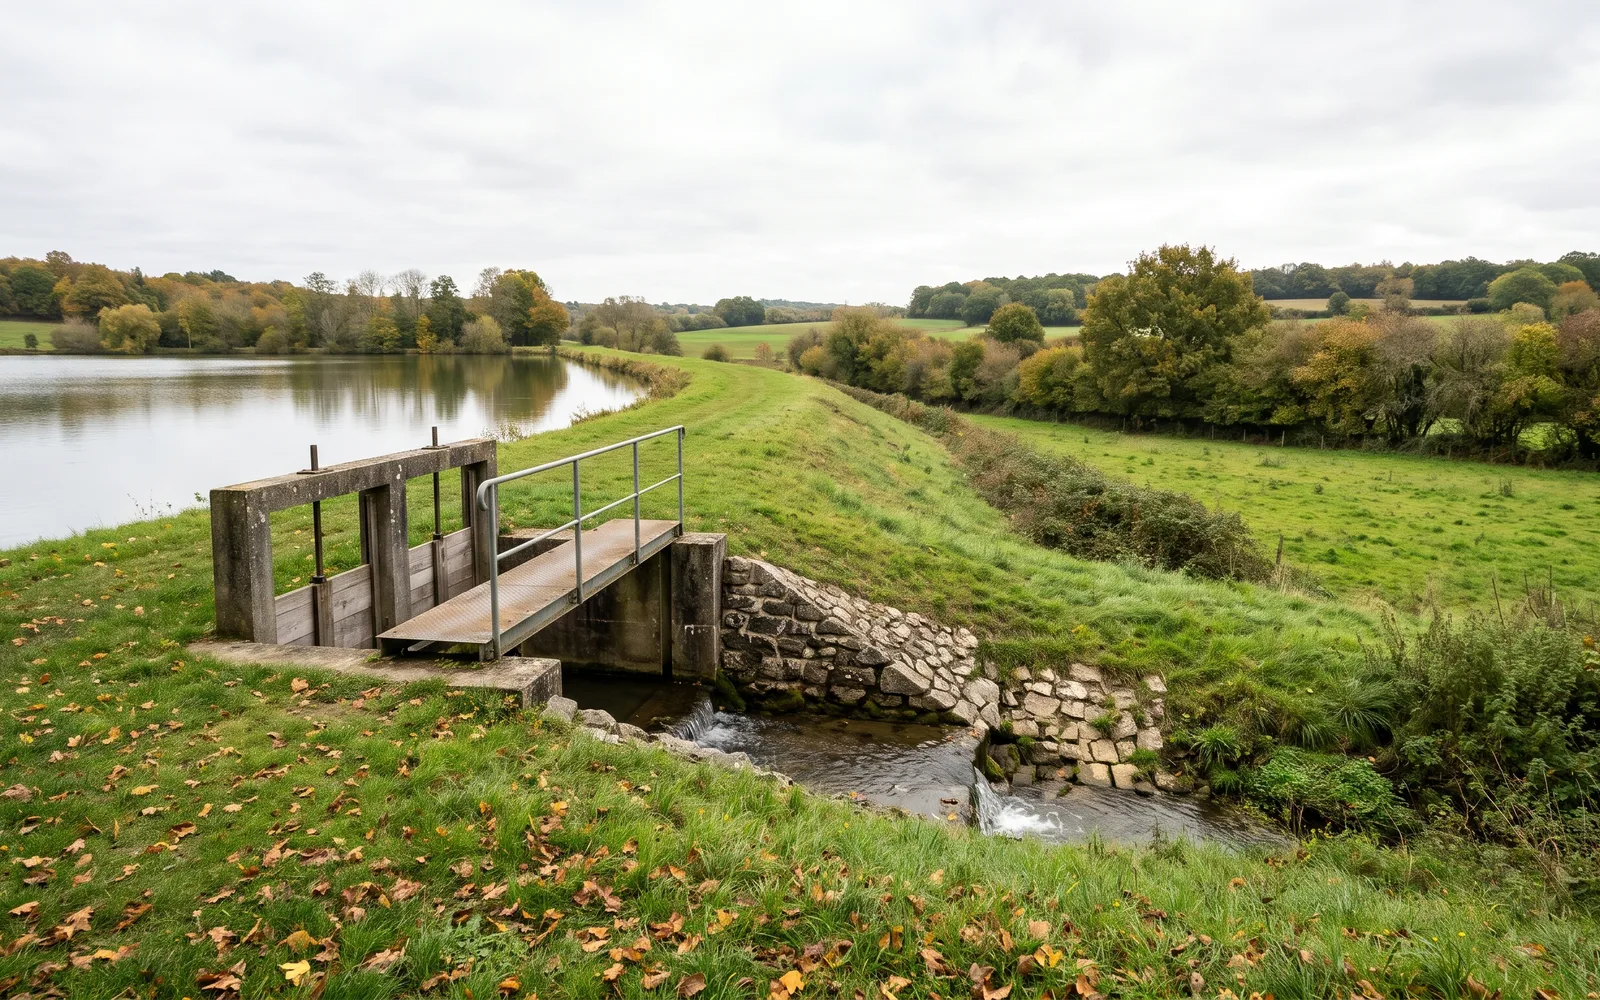
- un point sur l'état technique : digue, moine, déversoir, niveau d'envasement, avec un chiffrage des travaux éventuels ;
- le budget annuel de détention : taxe foncière, assurance, entretien ;
- pour un projet de revenus, un prévisionnel prudent sur trois ans.
Pour situer le prix demandé et le défendre devant la banque, appuyez-vous sur notre guide du prix d'un étang, qui détaille les critères de valorisation.
Protéger l'achat : la clause suspensive de prêt
Pour l'achat d'un logement financé à crédit, la loi impose que le compromis soit conclu sous la condition suspensive d'obtention du prêt, pour une durée d'au moins un mois ; si le prêt n'est pas obtenu, les sommes versées sont remboursées sans retenue (article L313-41 du Code de la consommation). Ce mécanisme ne s'applique d'office qu'aux biens entrant dans le champ du crédit immobilier.
Pour un étang sans habitation, il faut donc l'écrire vous-même dans le compromis, en précisant :
- le montant maximal emprunté, la durée et le taux maximal, garantie comprise ;
- le délai pour obtenir l'offre : comptez plutôt 60 jours que 45, l'instruction d'un bien atypique étant plus longue ;
- vos obligations : nombre de demandes à déposer, justificatifs de refus à fournir ;
- le sort du dépôt de garantie si le prêt est refusé malgré une demande conforme.
Le calendrier de la vente compte aussi d'autres délais, comme celui de la purge du droit de préemption de la SAFER lorsque l'étang est en zone agricole : notre guide pour acheter un étang détaille l'ensemble du parcours, du compromis à l'acte.
La méthode en six étapes
- Chiffrer le coût global : prix, frais d'acquisition, garantie, travaux, budget annuel.
- Constituer l'apport, au minimum à hauteur des frais, et garder une réserve pour les imprévus.
- Réunir les pièces techniques et administratives avant de rencontrer les banques.
- Consulter plusieurs établissements, en priorité ceux qui connaissent le foncier rural.
- Négocier les protections que la loi n'impose pas pour un étang seul : délégation d'assurance, remboursement anticipé.
- Signer avec une clause suspensive écrite et calée sur votre plan de financement.
Vous préparez votre budget ? Comparez les étangs à vendre par région et par surface pour caler votre plan de financement sur des prix réels.
Questions fréquentes
Peut-on obtenir un prêt immobilier pour un étang sans maison ?
Oui, mais ce n'est pas un prêt immobilier au sens du Code de la consommation, qui vise les logements et les terrains à bâtir. La banque peut financer un étang seul par un prêt amortissable classique, souvent sur une durée plus courte, avec un apport plus élevé et une hypothèque sur le bien. Les protections propres au crédit immobilier (condition suspensive légale, changement d'assurance emprunteur à tout moment) ne s'appliquent alors pas d'office : elles se négocient.
Quel apport faut-il pour acheter un étang ?
Il n'existe pas de règle légale. En pratique, l'apport doit au moins couvrir les frais d'acquisition (droits de mutation, émoluments du notaire, frais de garantie), soit souvent 8 à 10 % du prix pour un petit montant. Pour un étang seul, beaucoup de banques demandent davantage, autour de 20 à 30 %, pour compenser le caractère atypique du bien.
Un crédit à la consommation peut-il financer un étang ?
Pas en tant que tel. Le Code de la consommation exclut du crédit à la consommation les crédits destinés à acquérir un terrain ou un immeuble. Un prêt personnel non affecté reste envisageable pour un petit montant, mais c'est alors votre capacité de remboursement qui est financée, à un taux généralement plus élevé, et la banque doit être informée de l'usage des fonds.
Quelle garantie la banque demande-t-elle pour un étang ?
Le plus souvent une hypothèque conventionnelle ou l'hypothèque légale spéciale du prêteur de deniers, qui a remplacé l'ancien privilège de prêteur de deniers depuis 2022. Les organismes de caution, conçus pour les logements, acceptent rarement un étang seul. Les frais de garantie (émoluments du notaire, taxe de publicité foncière, formalités) sont à intégrer au budget.
La clause suspensive de prêt est-elle obligatoire pour un étang ?
Elle est imposée par la loi quand l'achat porte sur un logement financé à crédit, avec une durée d'au moins un mois. Pour un étang sans habitation, elle n'est pas automatique : il faut l'écrire dans le compromis, avec le montant, la durée, le taux maximum et un délai réaliste. Sans elle, un refus de prêt peut vous faire perdre le dépôt de garantie.
Les frais de notaire sont-ils plus élevés pour un étang ?
Non, les droits de mutation sont ceux du droit commun des ventes d'immeubles, de l'ordre de 5,8 % à 6,3 % du prix selon le département. Sur un petit prix, la part fixe des frais (formalités, débours) pèse proportionnellement plus lourd. Il n'existe pas, pour un étang, de régime réduit comparable à celui de certains achats de bois et forêts.
Cet article est informatif et ne constitue pas un conseil en financement. Les conditions d'octroi, les garanties exigées et les taux varient selon les établissements et votre situation : rapprochez-vous de votre banque et de votre notaire pour bâtir votre plan de financement.